
Svátek má:
Alžběta


Byznys
Velikost textu:


Evropa dál zvyšuje dluhy. Česko se blíží k 50 procentům HDP
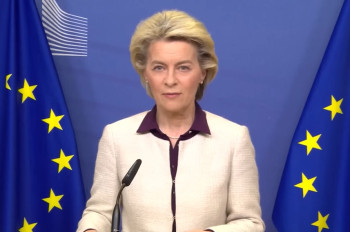
Evropská ekonomika roste, ale schodky a úroky dál stoupají. Podle nové prognózy se český veřejný dluh přiblíží 50 procentům HDP.
Ursula von der Leyenová, šéfka EK
19.listopad 2026 - 04:58
Evropská ekonomika pokračuje v růstu, veřejné finance členských států se však dostávají pod stále větší tlak. Podzimní prognóza Evropské komise zveřejněná 17. listopadu ukazuje, že zadlužení Evropy poroste i v následujících letech, přestože se neočekává hospodářská recese. Souhrnný rozpočtový schodek zemí Evropské unie má do roku 2028 dosáhnout 3,8 procenta HDP a veřejný dluh vzrůst na 85,6 procenta HDP.
Nepříznivý výhled platí také pro Českou republiku, jejíž zadlužení se má přiblížit polovině ročního výkonu ekonomiky. Nová čísla přicházejí v době, kdy evropské vlády hledají další prostředky na obranu, energetiku, infrastrukturu a modernizaci průmyslu. Současně rostou náklady na obsluhu veřejného dluhu, přetrvává energetická nejistota a hospodářský růst zůstává pomalý. Evropa se tak dostává před nepříjemnou otázku, jak dlouho může rozšiřovat své výdajové závazky, pokud její ekonomika nedokáže vytvářet dostatečně silný růst veřejných příjmů.
Evropská komise očekává, že hospodářství EU letos vzroste o 1,4 procenta. Stejné tempo předpokládá v roce 2027 a o rok později mírné zrychlení na 1,5 procenta. Eurozóna má růst pomaleji, letos i příští rok o 1,2 procenta a v roce 2028 o 1,3 procenta. Výhled je ve srovnání s jarní prognózou příznivější. Evropský vývoz překonal očekávání a průmyslová výroba zaznamenala určité oživení. To však nestačí k zastavení zhoršování veřejných financí.
Souhrnný schodek členských států má podle Komise vzrůst z 3,1 procenta HDP v roce 2025 na 3,6 procenta letos, 3,7 procenta v roce 2027 a 3,8 procenta v roce 2028. Veřejný dluh EU má za stejné období stoupnout z 82,6 na 85,6 procenta HDP. V eurozóně se očekává nárůst zadlužení z 88,6 na 91,3 procenta HDP. Jde o souhrn dluhů členských států, nikoli o vlastní zadlužení evropských institucí. Vývoj přitom není ve všech zemích stejný. Některé státy mají veřejné finance stabilnější, zatímco jiné se dlouhodobě potýkají s vysokými schodky a rostoucími náklady na financování.
Společným problémem se však stávají úroky. Evropská komise očekává, že náklady na obsluhu veřejného dluhu vzrostou z 1,9 procenta HDP v roce 2025 na 2,4 procenta v roce 2028. Půjde o nejvyšší podíl za více než deset let. To jsou prostředky, které nebude možné současně využít na školství, zdravotnictví, dopravní infrastrukturu nebo nové investice. Každá další půjčka přitom přináší nejen okamžitou možnost financovat výdaje, ale také závazky do budoucna. Na růstu schodků se podílejí vyšší obranné výdaje, náklady na dluhovou službu i některá opatření, kterými vlády kompenzují drahé energie domácnostem a podnikům. Z hlediska dlouhodobé stability je však rozhodující, zda nové výdaje podporují budoucí hospodářský výkon, nebo pouze financují běžnou spotřebu.
Evropa totiž nemůže trvale nahrazovat nedostatečný hospodářský růst dalším zadlužováním. Pokud budou výdaje růst rychleji než ekonomické možnosti jednotlivých států, budou vlády dříve či později nuceny rozhodovat mezi omezováním výdajů, vyššími daněmi a dalším prohlubováním dluhu.
Drahá energie zhoršuje rozpočty i konkurenceschopnost
Významným problémem evropského hospodářství zůstává energetika. Konflikt na Blízkém východě narušil dodávky ropy a plynu, zvýšil náklady na dopravu energetických surovin a znovu otevřel otázku evropské závislosti na dovozu. Podle Evropské komise cena ropy Brent v říjnu překročila 100 dolarů za barel a evropské velkoobchodní ceny zemního plynu se na konci října dostaly nad 95 eur za megawatthodinu. Přestože se do budoucna očekává určité zmírnění cenového tlaku, evropské hospodářství zůstává citlivé na další výpadky dodávek. Drahé energie dopadají zejména na chemický průmysl, hutnictví, výrobu stavebních materiálů a další energeticky náročná odvětví. Evropské podniky musejí soutěžit s výrobci z oblastí, kde jsou náklady na energii nižší. To omezuje jejich schopnost investovat a udržovat výrobu v Evropě.
Důsledky se promítají také do inflace. Evropská komise předpokládá, že v celé EU letos dosáhne 3,3 procenta a příští rok 3,2 procenta. Teprve v roce 2028 by měla zpomalit na 2,3 procenta. Vyšší ceny energií se postupně přenášejí také do potravin a dalších výrobků. Tato kombinace představuje pro evropské vlády mimořádně nepříjemnou situaci. Potřebují podporovat domácnosti a podniky, ale současně mají konsolidovat veřejné finance. Rostoucí úroky prodražují státní dluhy a vyšší náklady financování komplikují podnikové investice i dostupnost bydlení.
Další tlak vznikne po ukončení Nástroje pro oživení a odolnost. Evropská komise upozorňuje, že v roce 2027 se v důsledku konce tohoto programu sníží celkový objem výdajů financovaných z evropských prostředků. Členské státy tak budou muset část investičních potřeb pokrývat z jiných zdrojů. Evropa přitom potřebuje modernizovat energetické sítě, obnovovat průmyslové kapacity, investovat do nových technologií a posilovat obranu. Všechny tyto priority vyžadují značné finanční prostředky.
Zvyšování daní nebo plošné omezování investic však samo o sobě nemusí problém vyřešit. Pokud by taková opatření dále oslabovala hospodářský růst, mohlo by být výsledkem ještě menší množství prostředků pro veřejné rozpočty. Rozhodující proto bude, zda evropské vlády dokážou zvýšit produktivitu, zlepšit podmínky pro podnikání a zajistit konkurenceschopné ceny energie. Bez těchto změn může Evropa dál zvyšovat své zadlužení, aniž by získávala odpovídající ekonomický výkon.
Česko míří k polovině HDP. Prostor pro další výdaje se zužuje
Pro Českou republiku přináší podzimní prognóza Evropské komise nepříznivý rozpočtový výhled. Přestože se očekává hospodářský růst, veřejné zadlužení má v následujících letech pokračovat ve zvyšování. Komise předpokládá růst české ekonomiky o 1,8 procenta v roce 2026, o 2,5 procenta v roce 2027 a o 2,1 procenta v roce 2028. Hlavním motorem má být spotřeba domácností podporovaná růstem reálných mezd. Pozitivně mají působit také investice a postupné zlepšování zahraniční poptávky.
Rozpočtové ukazatele však vypadají podstatně hůře. Schodek sektoru vládních institucí má letos dosáhnout 2,7 procenta HDP a v letech 2027 i 2028 vzrůst na 3,3 procenta HDP. Veřejný dluh má současně stoupnout ze 44,2 procenta HDP v roce 2025 na 45,9 procenta letos, 47,5 procenta v roce 2027 a 49,5 procenta v roce 2028. Za tři roky by se tak zvýšil o 5,3 procentního bodu. Česká republika by se přiblížila hranici, kdy celkový veřejný dluh odpovídá polovině ročního hospodářského výkonu země. Samotná hranice 50 procent HDP nepředstavuje automatický právní limit ani důkaz bezprostřední finanční krize. Podstatný je ale trend zvyšování zadlužení v období, kdy ekonomika podle prognózy pokračuje v růstu.
Podobný vývoj očekává také české ministerstvo financí. Jeho listopadová predikce předpokládá růst ekonomiky v roce 2027 rovněž o 2,5 procenta, ale schodek veřejných financí odhaduje na 3,5 procenta HDP. Veřejný dluh by měl podle ministerstva příští rok dosáhnout 47,4 procenta HDP. Obě instituce se tedy shodují na pokračujícím růstu zadlužení, i když jejich konkrétní odhady se mírně liší. Ministerstvo financí vysvětluje letošní zhoršení hospodaření zejména výpadkem příjmů po ukončení daně z neočekávaných zisků, převzetím části energetických nákladů státem a snížením spotřební daně na naftu. Výdajovou stranu zatěžují také obrana, sociální výdaje a náklady na obsluhu dluhu.
Významným faktorem budoucího zadlužení bude rovněž financování nových jaderných zdrojů v Dukovanech. Jde o investici se strategickým významem pro energetickou bezpečnost, která však současně vytváří značné nároky na veřejné financování. České veřejné finance tak čelí rostoucím závazkům v několika oblastech současně. Stát musí zajistit obranu, zdravotnictví, důchody, sociální systém i infrastrukturu. Zároveň potřebuje investovat do modernizace hospodářství, aby v budoucnu získával vyšší daňové příjmy.
Schodek přesahující tři procenta HDP navíc otevírá otázku dodržování evropských fiskálních pravidel. Jeho překročení však automaticky neznamená porušení pravidel, protože při hodnocení se uplatňují také příslušné fiskální výjimky. České ministerstvo financí počítá pro rok 2027 s využitím obranné únikové doložky umožňující zohlednit výdaje až do výše 70 miliard korun. Ani tato výjimka však neodstraňuje skutečné náklady veřejného zadlužení. Dluh nadále vyžaduje financování a jeho obsluha omezuje prostor pro jiné rozpočtové priority.
Zásadní otázkou proto zůstává, jak chce česká vláda dlouhodobě stabilizovat veřejné finance, pokud se budou schodky zvyšovat i při očekávaném hospodářském růstu. Nestačí pouze konstatovat, že české zadlužení je stále nižší než průměr Evropské unie. Důležité je také tempo jeho růstu a schopnost státu financovat budoucí závazky. Podzimní prognóza Evropské komise nepředpovídá bezprostřední finanční krizi Evropy ani České republiky. Ukazuje však nepříznivý vývoj, při kterém rostoucí dluh a úrokové náklady postupně omezují rozpočtovou volnost vlád.
Pro Českou republiku z toho vyplývá jedno zásadní upozornění. Pokud bude stát dál zvyšovat výdaje bez odpovídajícího růstu ekonomické výkonnosti a příjmů, může se postupně dostávat do situace, kdy stále větší část rozpočtu pohltí závazky z minulosti. Evropa dnes nepotřebuje pouze další prostředky na své priority. Potřebuje především hospodářství, které je dokáže dlouhodobě financovat. A česká vláda musí vysvětlit, jak chce zastavit růst dluhu dříve, než jí stále vyšší náklady na jeho obsluhu začnou významně omezovat rozhodování o budoucnosti země.
(Beneš, prvnizpravy.cz, repro: tldrnews)
Zdroje: 1. Ministerstvo financí ČR – Makroekonomická predikce; 2. Evropská komise – Podzimní hospodářská prognóza E; 3. Ministerstvo financí ČR – Fiskální výhled České republiky; 4. Evropská komise – Hospodářská prognóza pro Českou republiku


 |


KOMENTÁŘ: Petr Sak
Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Trump potřebuje vítězství v Šen-čenu a Si to ví Politika
 Kdo platí boj proti konzervativcům? Vávra ukázal na veřejné peníze Byznys
 Evropa dál zvyšuje dluhy. Česko se blíží k 50 procentům HDP Regiony
 Pozůstalost Vlasty Chramostové je ve vlastnictví Karlovarského kraje Sport
 Atletika má nové hvězdy. Teenageři už porážejí šampiony
Trump potřebuje vítězství v Šen-čenu a Si to ví PolitikaKdo platí boj proti konzervativcům? Vávra ukázal na veřejné peníze ByznysEvropa dál zvyšuje dluhy. Česko se blíží k 50 procentům HDP RegionyPozůstalost Vlasty Chramostové je ve vlastnictví Karlovarského kraje SportAtletika má nové hvězdy. Teenageři už porážejí šampiony